橡胶制品行业发展态势、技术及利润水平分析(附石油制品影响)
一、行业发展态势
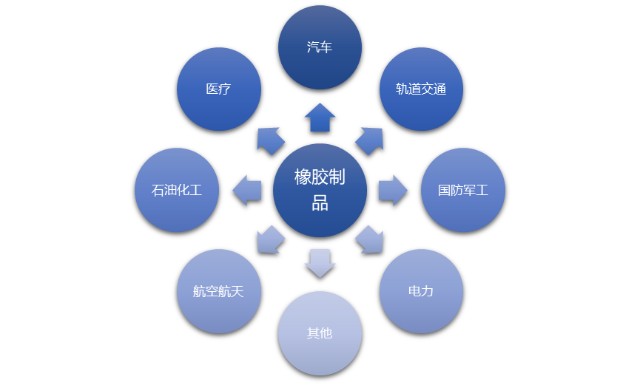
橡胶制品行业作为国民经济的重要基础产业,产品广泛应用于汽车、建筑、电子、医疗、航空航天等领域。全球橡胶制品市场规模保持稳定增长,2023年全球市场规模约1.5万亿美元,预计2025年将突破1.8万亿美元,年复合增长率约4.5%。中国是全球最大的橡胶制品生产国和消费国,占全球市场份额约30%。
从需求端看,汽车工业是橡胶制品最大的下游市场,占比约60%。随着新能源汽车渗透率提升,对高性能密封件、减震件、轮胎等需求持续增加。医疗、电子等领域对特种橡胶制品的需求也在快速增长。
供给端方面,行业集中度较低,中小企业众多,但头部企业通过技术升级和产能整合,市场份额逐步提升。环保政策趋严加速了落后产能出清,行业整体向绿色、高端化方向发展。
二、技术发展水平
- 材料技术:高性能橡胶如氟橡胶、硅橡胶、氢化丁腈橡胶等国产化率逐步提高。纳米填料、石墨烯改性等新技术应用,提升了橡胶的强度、耐热性和耐腐蚀性。
- 生产工艺:自动化、智能化生产线逐渐普及,注塑成型、3D打印等技术在复杂橡胶件制造中取得突破。连续混炼、低温混炼等工艺降低了能耗和成本。
- 环保技术:废旧橡胶回收利用技术(如脱硫再生、热裂解)日益成熟,生物基橡胶研发取得进展,助力行业可持续发展。
三、利润水平分析
橡胶制品行业利润水平受原材料价格、技术壁垒、产品结构等因素影响。
- 原材料成本:石油制品是合成橡胶的主要原料,其价格波动直接影响行业利润。2022年以来,国际油价上涨导致合成橡胶价格攀升,中小型企业利润率压缩至5%-8%,而头部企业通过长期协议和期货套保,利润率维持在10%-15%。
- 产品差异化:普通橡胶制品(如胶管、胶带)竞争激烈,毛利率约15%-20%;高端特种橡胶制品(如航空密封件、医疗导管)技术壁垒高,毛利率可达30%-50%。
- 区域差异:中国、印度等亚洲国家凭借成本优势,利润率高于欧美发达国家,但欧美企业在高端市场占据主导,利润总额更高。
四、石油制品的影响
石油制品(如丁二烯、苯乙烯、丙烯腈)是合成橡胶的核心原料,其价格与原油价格高度相关。原油价格上涨时,合成橡胶成本增加,挤压行业利润;反之则利好。2020年油价暴跌期间,橡胶制品行业平均利润率提升2-3个百分点。石油制品的供应稳定性也影响行业生产连续性。
五、报告目录(示例)
- 橡胶制品行业概述
- 全球及中国市场规模分析
- 下游需求结构及趋势
- 技术发展现状与趋势
- 成本结构与利润水平分析
- 石油制品对行业的影响
- 竞争格局与重点企业
- 行业发展趋势与投资建议
结论:橡胶制品行业整体向好,但利润分化明显。企业需通过技术创新、产品升级和成本管控提升竞争力。石油制品价格波动是短期利润的关键变量,长期则取决于高端化与绿色转型进度。