液化石油气生产厂家与石油制品 产业链、市场与安全综述
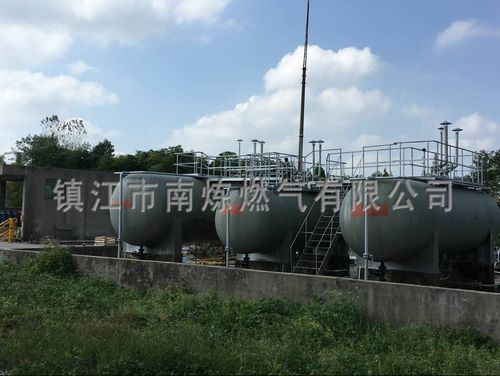
液化石油气(LPG)作为石油制品家族中的重要成员,既是民用燃料的重要来源,也是工业、交通等领域不可或缺的能源与化工原料。液化石油气的生产厂家通常与石油炼制和天然气处理紧密相关,其产品链条覆盖从原油开采到终端消费的多个环节。本文将围绕液化石油气生产厂家、石油制品的分类与关系、产业格局以及安全环保等角度展开综述。
一、液化石油气的来源与生产厂家
液化石油气主要来自两大途径:一是炼油厂在原油加工过程中产生的副产气体,二是油气田开采过程中伴生的天然气经分离处理后得到的轻烃。因此,液化石油气的生产厂家主要分为两类:
- 石油炼制企业:大型炼化一体化企业是LPG的主要生产者。原油经过常减压蒸馏、催化裂化、加氢裂化等装置后,会产生富含丙烷、丁烷的馏分,经脱硫、分离后得到液化石油气。国内代表性企业包括中国石化、中国石油、中国海油旗下众多炼油厂,以及恒力石化、荣盛石化、东方盛虹等民营炼化巨头。
- 油气田及天然气处理厂:在油气田开发中,伴生气和凝析气经轻烃回收装置处理,可得到液化石油气。这类厂家通常隶属于油田公司或专门的天然气处理公司。部分进口商通过接收站进口丙烷、丁烷,也构成市场供应的重要补充。
二、石油制品的分类及液化石油气的位置
石油制品是以原油为原料,经一系列加工过程得到的各类产品,通常可分为以下几类:
- 燃料类:汽油、柴油、煤油、燃料油、液化石油气、天然气等;
- 润滑类:润滑油、润滑脂;
- 化工原料类:石脑油、乙烯、丙烯、苯、甲苯等;
- 其他:石油焦、沥青、石蜡等。
液化石油气在石油制品中属于燃料和化工原料双重属性产品。作为燃料,它广泛用于居民炊事、采暖、餐饮、工业切割和烘干等;作为化工原料,丙烷、丁烷可用于生产丙烯、丁二烯、MTBE等,进而制造塑料、橡胶、溶剂等。
三、液化石油气市场与主要生产厂家格局
全球液化石油气市场供应格局相对集中,主要生产商包括沙特阿美、阿布扎比国家石油公司、卡塔尔石油、埃克森美孚、壳牌等国际能源巨头。在中国,液化石油气供应主体多元,既有中石化、中石油、中海油等央企,也有众多地方炼厂和民营深加工企业。随着炼化产能扩张和进口量增加,国内LPG市场呈现“国产+进口”双轮驱动格局。进口LPG主要来自中东、北美和澳大利亚,接收站遍布华东、华南等沿海地区。
从用途看,民用和商用燃烧仍占较大比例,但化工用途(如丙烷脱氢制丙烯)增长迅速,成为拉动LPG需求的重要力量。LPG作为车用燃料在部分城市和地区也有应用,但因经济性和政策因素,规模有所波动。
四、安全与环保考量
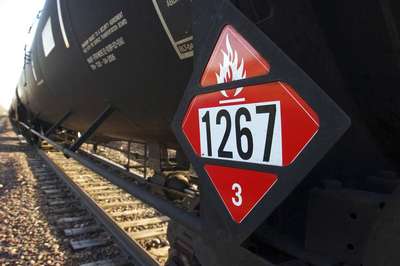
液化石油气具有易燃易爆特性,在生产、储存、运输和使用环节均需严格管理。生产厂家必须遵循安全生产法规,配备完善的防火防爆设施,并对员工进行专业培训。运输环节通常采用压力容器槽车或管道,需定期检验。使用端则需推广安全型灶具、减压阀和报警装置,防范泄漏事故。
环保方面,LPG燃烧相对清洁,硫含量低,颗粒物排放少,被视为过渡性清洁能源。但在“双碳”目标下,液化石油气产业也面临低碳转型压力。部分企业正探索将LPG与生物LPG、二甲醚等混合使用,或发展碳捕集与利用技术,以降低碳足迹。
五、发展趋势与展望
液化石油气生产厂家将继续向规模化、集约化方向发展,炼化一体化项目将进一步提升LPG的供应能力。随着化工需求增长,LPG的化工原料属性将更加突出。国际贸易方面,美国、中东的出口能力将持续影响全球市场格局。对中国而言,提高接收站利用率、完善仓储物流体系、加强安全监管,将是保障LPG市场稳定供应的关键。
液化石油气生产厂家与石油制品产业密不可分,其产品既是能源供应的重要组成部分,也是化工产业链的关键起点。在能源转型和安全管理并重的背景下,液化石油气行业需持续优化结构,提升安全环保水平,以更好地服务于经济社会发展。